



Hay empresas que venden bien, facturan todos los meses y, aun así, llegan al final de la semana preguntándose lo mismo:
¿Dónde está la plata?
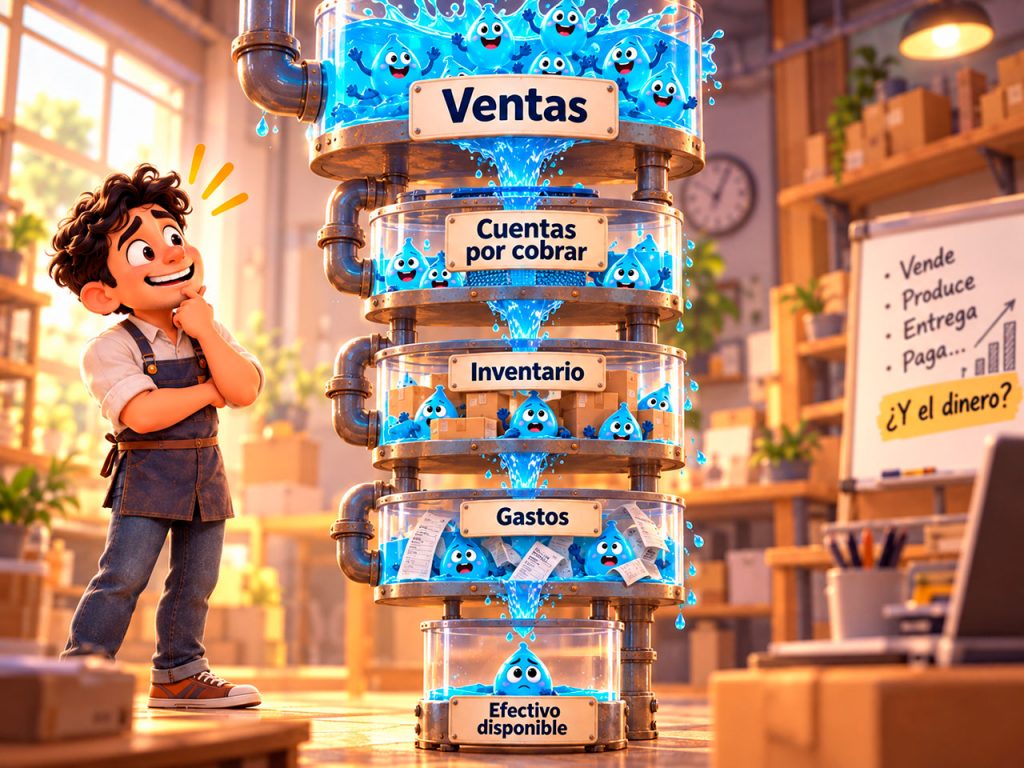
La respuesta casi nunca está en una sola cuenta. El dinero de una empresa se parece más a un sistema de tuberías: entra, se mueve, queda retenido en algunos puntos y sale por otros.
Por eso, ventas, utilidad y efectivo no son lo mismo.
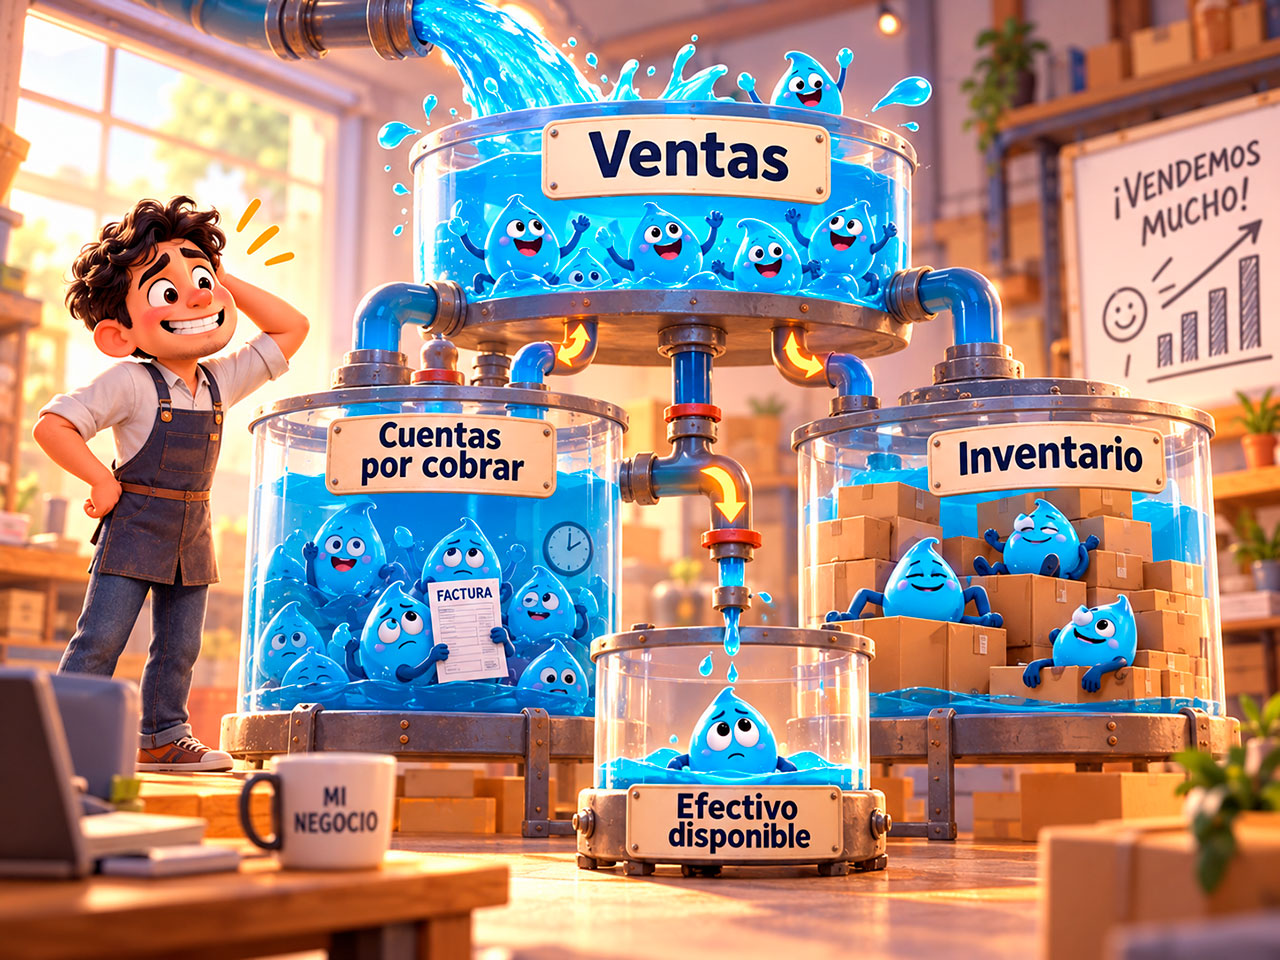
Una venta puede verse muy bien en el estado de resultados, pero si el cliente paga dentro de 30, 60 o 90 días, ese dinero todavía no está disponible para pagar nómina, proveedores, impuestos o una cuota bancaria.
Vender no significa tener efectivo
Supongamos que una empresa factura $100 millones durante el mes.
A primera vista, parece una buena noticia.
Pero de esos $100 millones:
- $40 millones todavía están en cuentas por cobrar;
- $20 millones se utilizaron para comprar inventario;
- $15 millones salieron para pagar proveedores;
- $10 millones se fueron en nómina;
- $8 millones cubrieron impuestos, servicios y otros gastos.
La empresa vendió $100 millones.
Pero su caja cuenta otra historia.
Ese es el punto central del flujo de efectivo: entender cuándo entra realmente el dinero y cuánto permanece disponible después de atender la operación.
Hay dinero que entra… y dinero que queda atrapado
Las cuentas por cobrar son uno de los ejemplos más claros.
Si un cliente nos debe $20 millones, tenemos un derecho de cobro, pero no tenemos todavía $20 millones para gastar.
Lo mismo sucede con el inventario.
Comprar producto, repuestos, materia prima o mercancía significa transformar efectivo en algo que esperamos vender después. Puede ser una excelente decisión, pero mientras ese inventario no rote, una parte de la caja permanece inmovilizada.
Los activos fijos funcionan de manera parecida.
Una máquina, un vehículo, un computador o una remodelación pueden aumentar la capacidad del negocio. Sin embargo, el efectivo sale al momento de comprar, mientras que el retorno puede tardar meses o años en aparecer.
Y las salidas no esperan
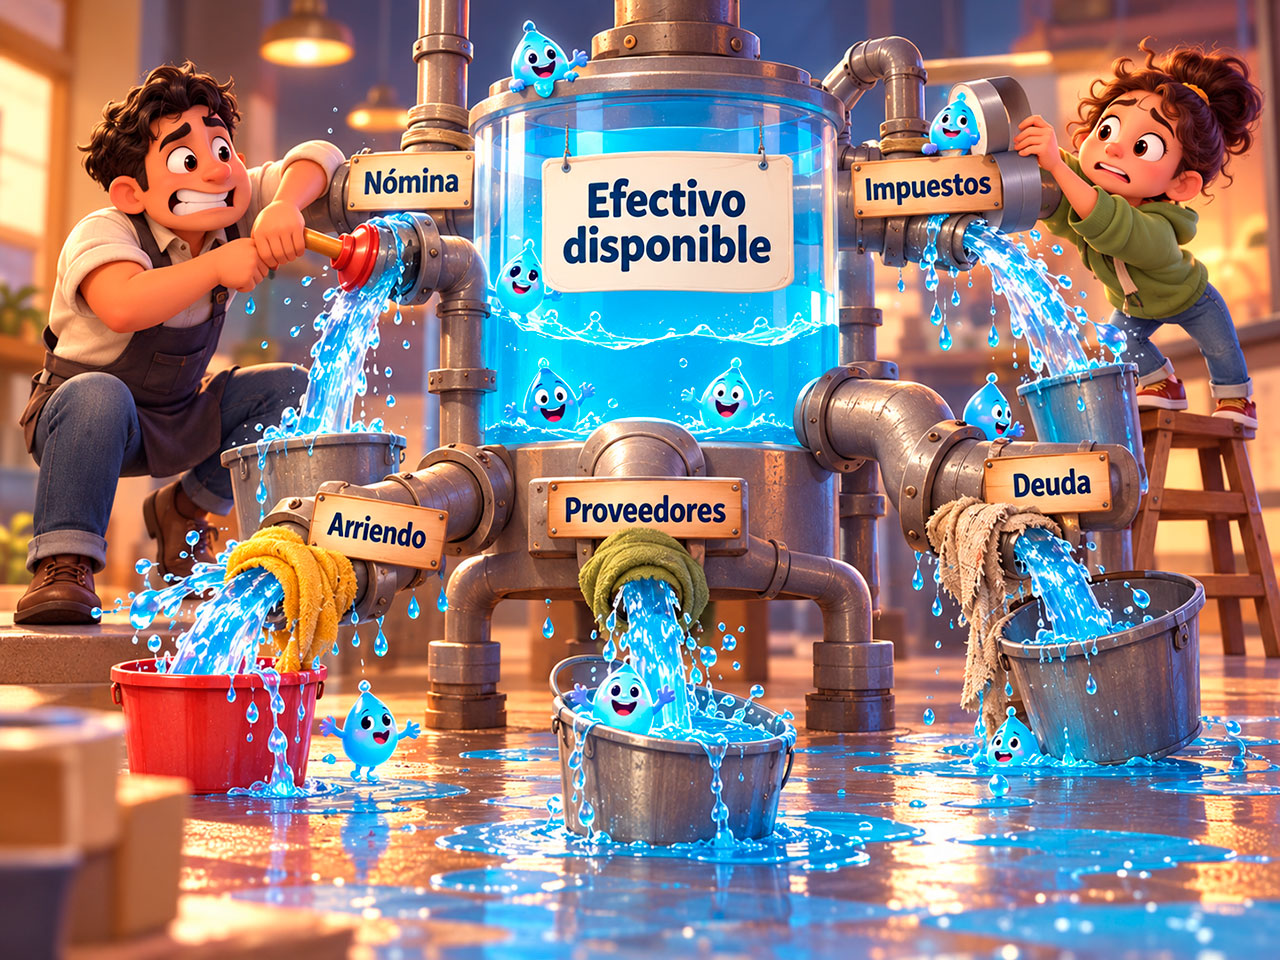
Mientras el dinero recorre ese camino, las obligaciones continúan.
Hay que pagar empleados, proveedores, arriendo, impuestos, servicios, créditos, mantenimiento y gastos administrativos.
Ahí aparece uno de los errores más frecuentes en una empresa: administrar mirando únicamente cuánto se vendió.
La pregunta correcta debería ser otra:
¿Cuánto de esas ventas se convirtió realmente en efectivo disponible?
La caja también tiene velocidad
Dos empresas pueden vender exactamente lo mismo y tener situaciones financieras completamente distintas.
Una cobra rápido, controla inventarios y negocia buenos plazos con proveedores.
La otra vende igual, pero cobra tarde, acumula producto y paga antes de recibir.
La primera puede crecer con menos presión.
La segunda puede necesitar crédito simplemente para sostener una operación que, sobre el papel, parece rentable.
Por eso, el flujo de caja no es únicamente saber cuánto dinero hay hoy en la cuenta.
Es entender cómo circula el dinero dentro del negocio.
Una idea sencilla para empezar
Revise tres preguntas:
¿Cuánto me deben mis clientes?
¿Cuánto dinero tengo detenido en inventario?
¿Cuánto debo pagar antes de volver a cobrar?
Solo esas tres respuestas pueden explicar buena parte de la sensación de “vendo, pero nunca tengo caja”.
La utilidad se calcula.
La caja se siente.
Y una empresa puede sobrevivir durante algún tiempo con poca utilidad. Lo que difícilmente puede hacer es sobrevivir mucho tiempo sin efectivo.