
En la primera parte de esta serie, “Su empresa vende, pero ¿dónde está el dinero?”, vimos que vender no significa necesariamente tener efectivo.
En la segunda, “El dinero también se queda atrapado: cómo liberar caja sin vender más”, revisamos cómo la cartera, el inventario, los plazos con proveedores y las inversiones pueden inmovilizar liquidez aunque el negocio siga funcionando.
Ahora falta unir todo.
El problema no es solamente cuánto dinero entra al negocio.
También importa cuánto tiempo tarda en regresar.
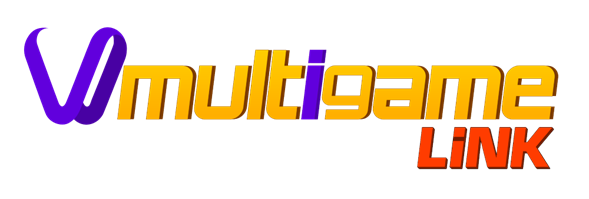
A ese recorrido se le conoce como ciclo de conversión de efectivo.
Sigamos un solo peso
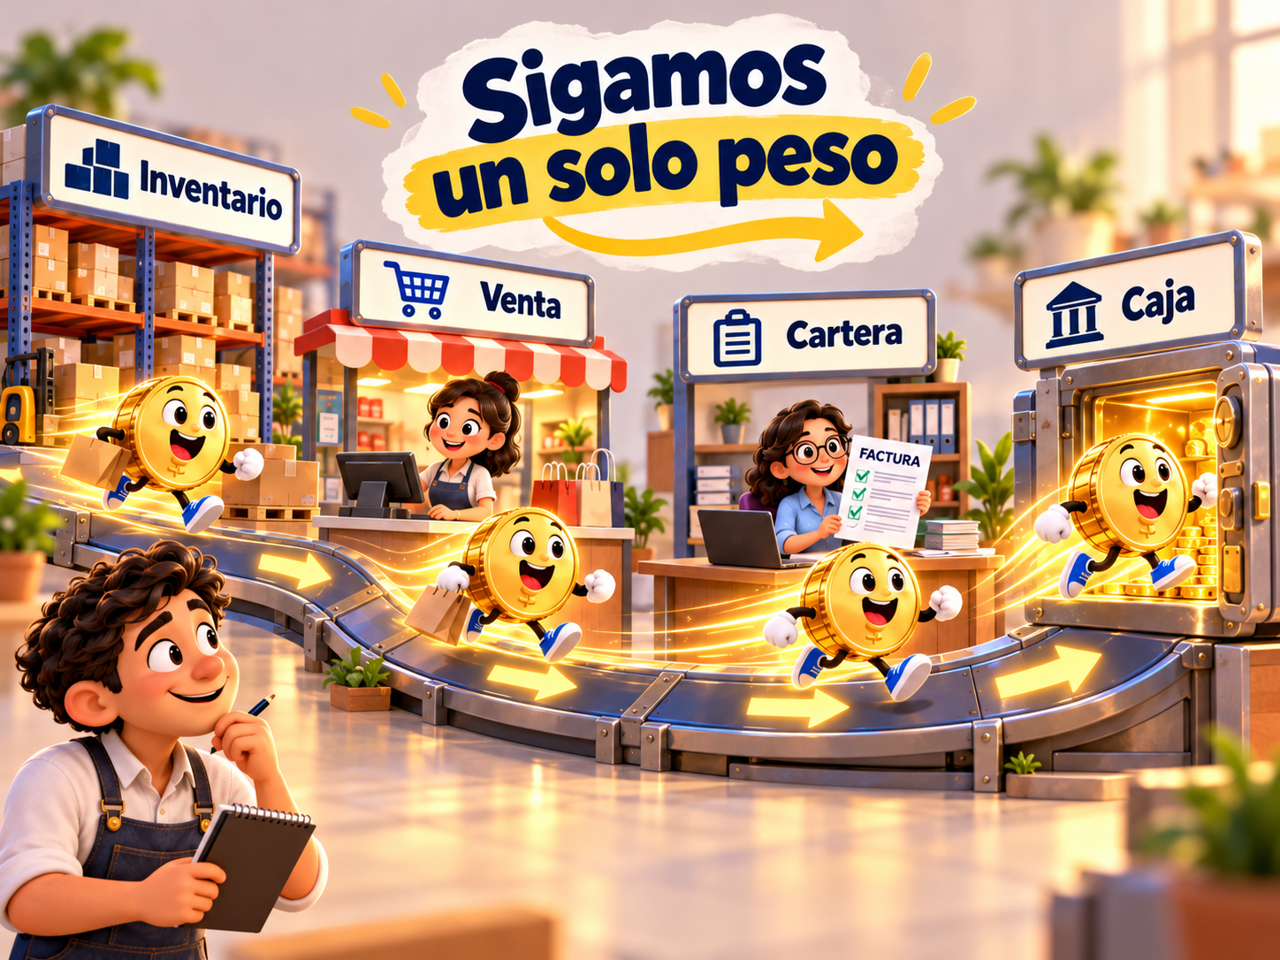
Imagine que hoy utiliza $1 para comprar inventario.
Ese peso deja de estar disponible en la cuenta bancaria y se convierte en producto.
Después vende ese producto.
Pero si la venta es a crédito, el peso todavía no ha regresado. Ahora está convertido en una cuenta por cobrar.
Solo cuando el cliente paga, ese peso vuelve finalmente a caja.
Ese recorrido puede durar 20, 60, 90 o más días.
Y durante todo ese tiempo la empresa sigue pagando nómina, proveedores, arriendo, impuestos, servicios y deuda.
Por eso una empresa puede ser rentable y, al mismo tiempo, sufrir por liquidez.
Hay tres relojes funcionando
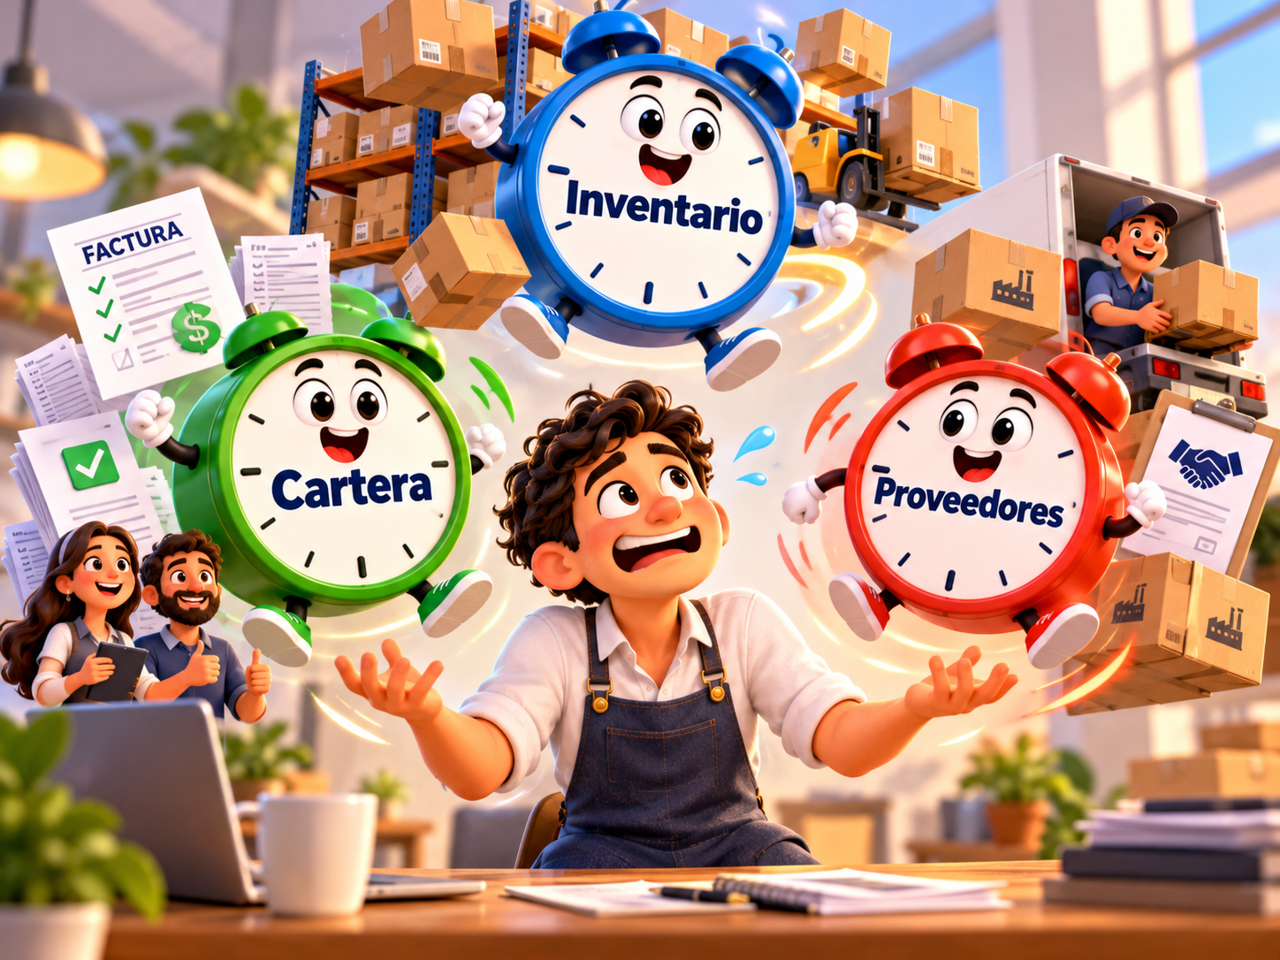
Para entender el ciclo de caja basta con mirar tres tiempos:
Días de inventario: cuánto tarda el producto en venderse.
Días de cartera: cuánto tarda el cliente en pagar.
Días de proveedores: cuánto tiempo nos dan para pagar.
La idea puede resumirse así:
Días de inventario + días de cartera − días de proveedores = ciclo de efectivo
Veamos un ejemplo.
Una empresa mantiene producto durante 30 días.
Después vende, pero cobra 45 días después.
Sus proveedores le conceden 20 días para pagar.
30 + 45 − 20 = 55 días
Eso significa que, aproximadamente, la empresa debe financiar 55 días de operación antes de recuperar el dinero que puso a trabajar.
¿Y si reducimos ese tiempo?
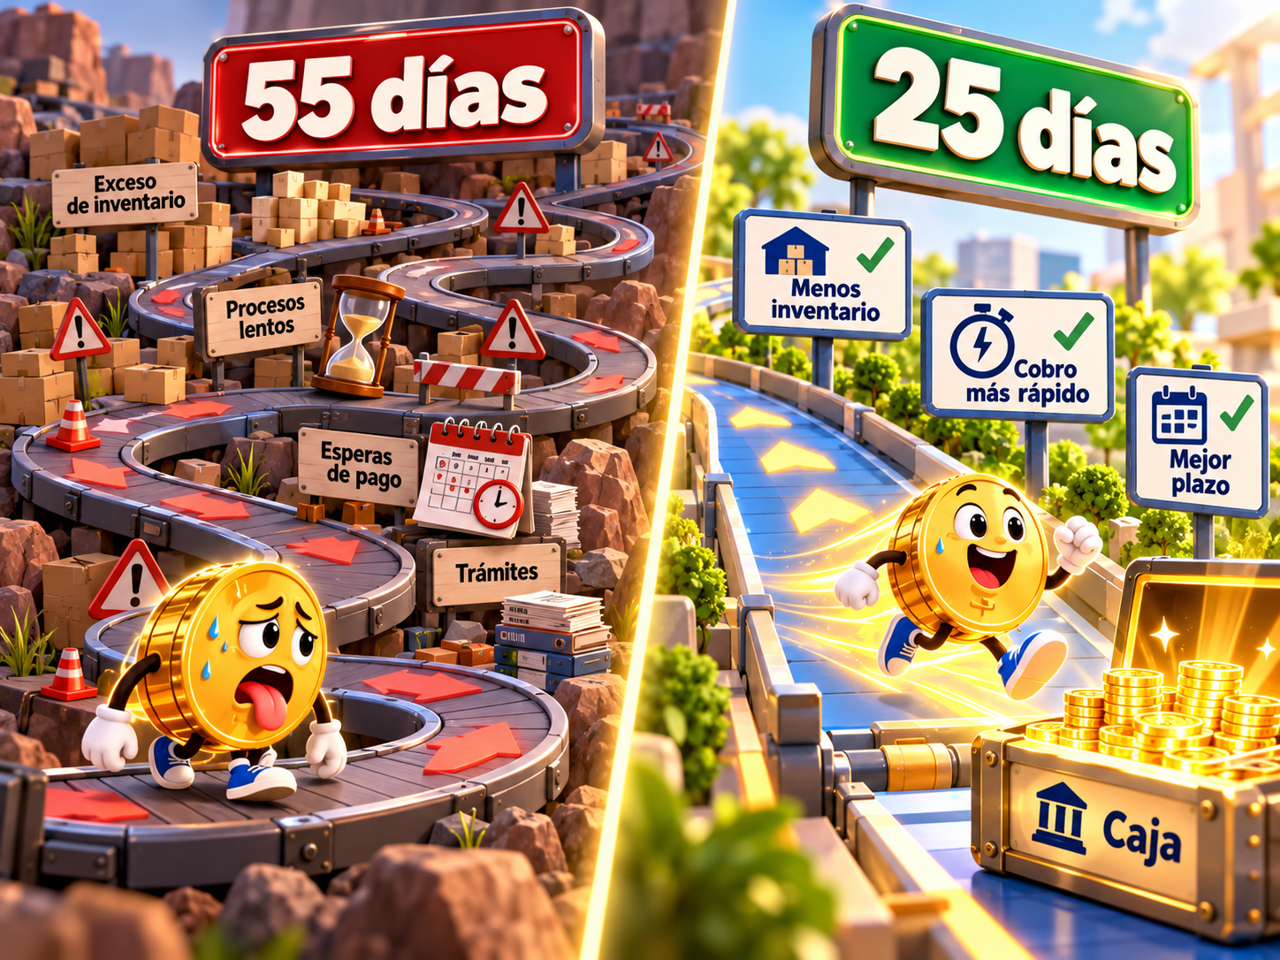
Ahora supongamos que la empresa mejora algunos procesos:
- baja inventario de 30 a 20 días;
- cobra en 35 días en lugar de 45;
- consigue 30 días de plazo con proveedores.
El cálculo cambia:
20 + 35 − 30 = 25 días
La empresa no vendió más.
Pero redujo el tiempo durante el cual su dinero estuvo atrapado de 55 a 25 días.
Eso puede cambiar por completo la presión sobre la caja.
Crecer también puede consumir efectivo
Aquí aparece una paradoja importante.
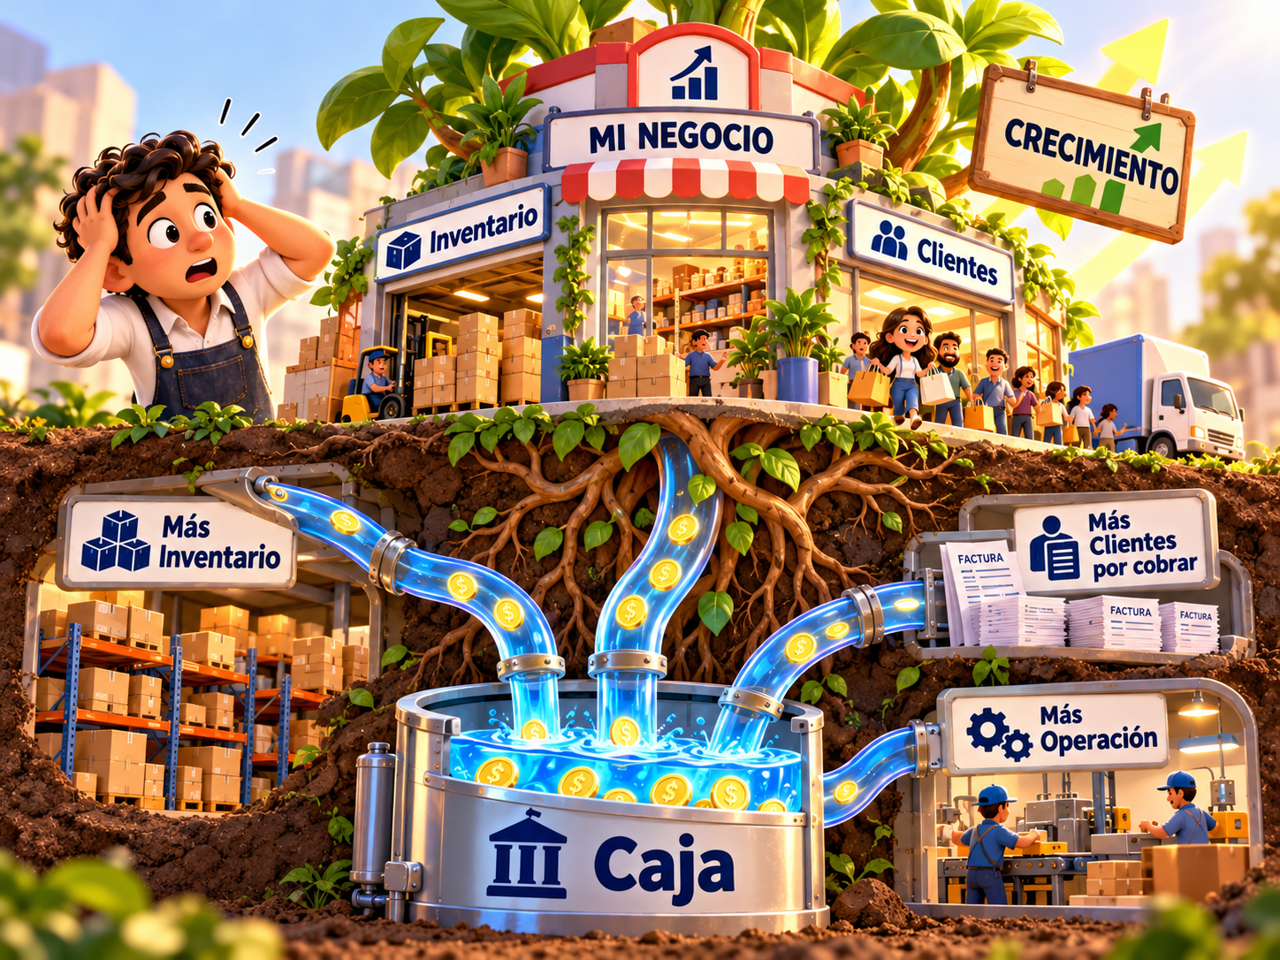
Una empresa puede quedarse sin caja precisamente porque está creciendo.
Más ventas pueden exigir más inventario.
Más inventario necesita más capital.
Más clientes pueden significar más cuentas por cobrar.
Y si el negocio vende cada vez más, pero tarda demasiado en recuperar ese dinero, necesitará financiación para sostener el crecimiento.
Por eso, cuando escuchamos:
“Necesitamos más capital de trabajo”
vale la pena hacer otra pregunta:
¿necesitamos realmente más dinero o necesitamos que el dinero que ya tenemos dé la vuelta más rápido?
Muchas veces son ambas cosas.
Pero medir el ciclo permite saber cuánto corresponde a cada una.
Un ciclo más corto no significa apretar todo
Tampoco se trata de cobrar mal, quedarse sin inventario o retrasar pagos irresponsablemente.
Se trata de encontrar equilibrio.
Cobrar de forma ordenada.
Mantener inventarios que roten.
Negociar plazos razonables.
Y evitar que la empresa financie durante demasiado tiempo operaciones que todavía no regresan convertidas en efectivo.
Ese es el verdadero valor de medir el ciclo.
No es una fórmula para contadores.
Es una forma sencilla de entender cuántos días permanece fuera de caja el dinero que la empresa necesita para seguir funcionando.
La velocidad también importa
Dos empresas pueden tener las mismas ventas y márgenes parecidos.
Pero si una recupera su capital en 30 días y otra tarda 90, no tienen la misma situación financiera.
- La primera puede volver a utilizar ese dinero varias veces durante el año.
- La segunda necesita mucho más capital para mantener un volumen de negocio similar.
Ese es uno de los secretos del capital de trabajo:
no importa solamente cuánto dinero tenemos; importa cuántas veces logramos ponerlo nuevamente a trabajar.
Con esta tercera entrega cerramos nuestro recorrido.
Primero seguimos el dinero.
Después vimos dónde se puede quedar atrapado.
Ahora sabemos que también debemos medir cuánto tarda en regresar.
Una buena administración financiera no consiste únicamente en vender más. También consiste en conseguir que cada peso vuelva a caja en el momento correcto